
ПРАКТИЧЕСКОЕ РУКОВОДСТВО · ЛИЧНЫЕ ФИНАНСЫ
Семейный бюджет: как планировать расходы и накопления
Разберите регулярные траты, нерегулярные поступления и крупные покупки. Примеры месячного и недельного планирования помогают связать цифры с решениями.
Попробовать
ПОДГОТОВИТЬСЯ
Как планировать бюджет при нерегулярном доходе
При нерегулярном доходе начните с обязательств, которые сохраняются даже в слабый месяц. Затем отделите расходы, которые можно перенести или уменьшить. Средний доход за несколько месяцев полезен для ориентира, но не гарантирует наличие денег в день конкретного платежа.
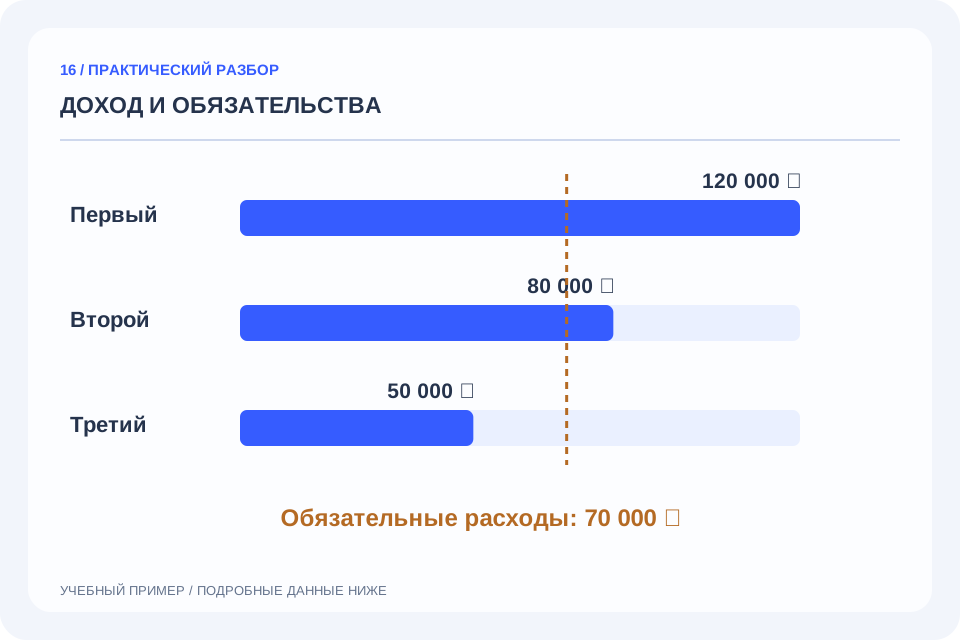
В учебном примере обязательные расходы равны 70 000 ₽ в месяц, а поступления составляют 120 000, 80 000 и 50 000 ₽. В третьем месяце одних текущих поступлений не хватает на обязательства: разница — 20 000 ₽ ещё до переменных покупок. Планировать нужно также перенос доступного остатка. Эти суммы иллюстрируют метод, а не рекомендуемый размер семейных расходов.
Данные к иллюстрации
| Месяц | Доход, ₽ | После обязательных 70 000 ₽ |
|---|---|---|
| Первый | 120 000 | 50 000 |
| Второй | 80 000 | 10 000 |
| Третий | 50 000 | −20 000 |
ОСНОВА ТЕМЫ
Принципы, на которые стоит опираться
Начните с небольшого набора категорий
Для первого месяца достаточно жилья, продуктов, транспорта, повседневных покупок и цели накопления. Слишком подробная классификация усложняет привычку записывать расходы. Добавляйте категории, только если они помогают принять конкретное решение.
Перевод между своими счетами — не доход
Перемещение денег с карты на накопительный счёт не делает семью богаче. Отметьте такую операцию как перевод: она не увеличит доход или расход в этом отчёте. Так остаток не искажается из-за движения одних и тех же денег.
Возврат уменьшает соответствующий расход
Возвращённая покупка не должна выглядеть как новая зарплата. Отметьте операцию как возврат и свяжите её с категорией исходного расхода. Если покупка совершалась в другом месяце, поясните это в названии операции, чтобы понимать отрицательный итог категории.
Сравните план с фактом
План — это ориентир до начала месяца, факт — совершённые операции. Отклонение может означать разовую покупку, изменение цены или слишком низкий план. Не исправляйте план задним числом, чтобы скрыть превышение: лучше запишите причину.
Накопления начинаются с устойчивого остатка
В примере цель — ремонт кухни. Сначала посмотрите на обязательные платежи и ближайшие крупные расходы, затем решайте, какую сумму направить на цель. Положительный остаток этого месяца не гарантирует такую же свободную сумму в следующем.
РАЗОБРАТЬСЯ
Как заранее отложить деньги на годовые расходы
Известную крупную покупку можно разбить на небольшие взносы заранее. Для каждой цели запишите нужную сумму, уже отложенные деньги и число месяцев до оплаты. Разницу разделите на оставшийся срок: так годовой расход появится в ежемесячном плане, а не станет неожиданностью в последний момент.
Для школьных покупок нужно 24 000 ₽, из которых 6 000 ₽ уже накоплены. За шесть месяцев остаётся откладывать по 3 000 ₽. Отдельно можно планировать подписки и обслуживание техники. Не учитывайте перевод в собственный накопительный конверт второй раз как внешний расход. Пример не предполагает процентов на остаток и неизменности будущих цен.
Данные к иллюстрации
| Цель | Осталось / срок | Взнос в месяц |
|---|---|---|
| Школьные покупки | 18 000 ₽ / 6 мес. | 3 000 ₽ |
| Подписки | 6 000 ₽ / 12 мес. | 500 ₽ |
| Обслуживание техники | 12 000 ₽ / 8 мес. | 1 500 ₽ |
ПРИМЕР ДЛЯ САМОСТОЯТЕЛЬНОГО РАЗБОРА
План ремонта кухни начинается с месяца
Проследите связь исходных значений и результата. Данные вымышленные и служат для объяснения подхода.
| Категория | План, ₽ | Факт, ₽ |
|---|---|---|
| Жильё | 35 000 | 35 000 |
| Продукты | 28 000 | 30 600 |
| Транспорт | 8 000 | 6 800 |
| Повседневные | 12 000 | 10 200 |
| На цель | 20 000 | По остатку |
ПРОВЕРИТЬ РЕЗУЛЬТАТ
Что проверять в семейном бюджете каждую неделю
Недельная проверка бюджета должна завершаться понятным действием. Сначала разнесите операции без категории, затем сравните доступный лимит с ближайшими обязательствами. Полезнее проверить несколько конкретных строк, чем каждый раз менять всю систему категорий.
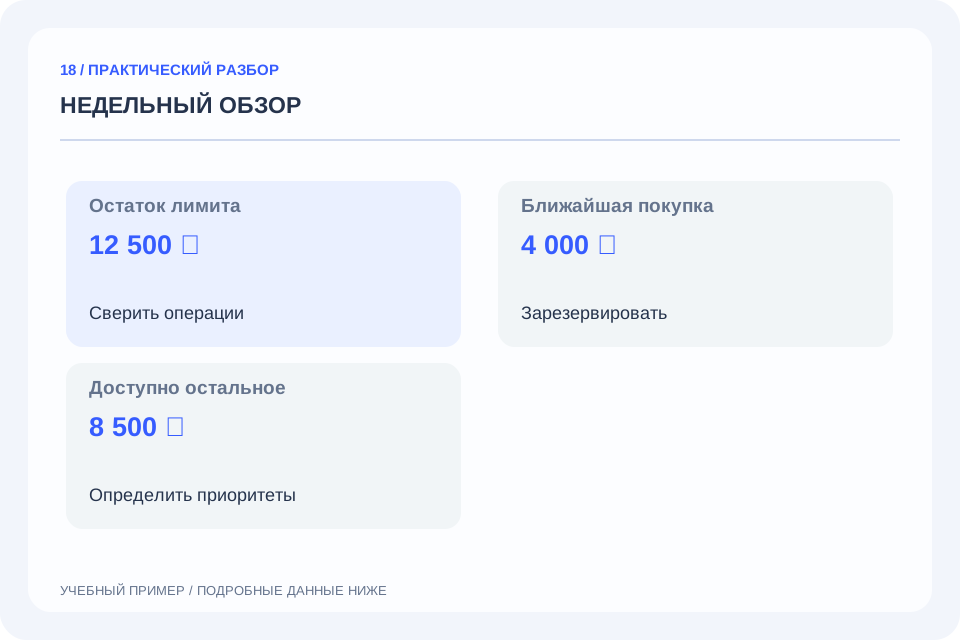
Допустим, на переменные расходы месяца выделено 40 000 ₽, а потрачено 27 500 ₽. Остаток — 12 500 ₽; из него ещё 4 000 ₽ потребуются на уже запланированную покупку. Свободно для остальных решений остаётся 8 500 ₽. Такой разбор не предписывает, от чего отказаться: он делает выбор явным. Зафиксируйте решение и вернитесь к нему при следующем обзоре.
Данные к иллюстрации
| Проверка | Значение | Действие |
|---|---|---|
| Остаток лимита | 12 500 ₽ | Сверить операции |
| Ближайшая покупка | 4 000 ₽ | Зарезервировать |
| Доступно остальное | 8 500 ₽ | Определить приоритеты |
ВОПРОСЫ И ОТВЕТЫ
Что ещё важно знать
01Как начать без истории расходов?
Возьмите текущий месяц и заносите новые операции. Полная история за год для старта не нужна; первые категории можно уточнить через неделю.
02Как учитывать переводы между счетами?
Используйте тип «Перевод». В отчёте доходов и расходов он исключается из обоих итогов, чтобы не учитывать одни деньги повторно.
03Куда отнести возврат покупки?
Отметьте её как возврат в исходной категории. Он уменьшит расход; при возврате покупки прошлого месяца добавьте пояснение.
04Как вести общие и личные расходы?
Договоритесь о границах общего бюджета. Добавляйте личные расходы только если они относятся к выбранному общему плану.
05Что делать, если план постоянно превышается?
Посмотрите категории с наибольшим отклонением и отделите разовые покупки от регулярных. Затем пересмотрите будущий план, сохранив текущий факт.
ПРИМЕНИТЕ ПОДХОД