
ПРАКТИЧЕСКОЕ РУКОВОДСТВО · ПЛАТЁЖ И СРОК
Как рассчитать ипотеку и прочитать график платежей
Понятный разбор ипотечного расчёта: сумма кредита, срок, платёж и проценты. Сравните учебные сценарии и узнайте, какие расходы нужно учитывать отдельно.
Попробовать
ПОДГОТОВИТЬСЯ
Как сравнить ипотеку на 10, 15 и 20 лет
Чтобы увидеть влияние срока, оставьте одинаковыми сумму кредита, ставку и тип платежей. В примере берём 3 000 000 ₽ под учебные 12% годовых, аннуитет и платежи в конце месяца. В таблице рядом можно сравнить не только ежемесячную нагрузку, но и проценты за весь срок.
Больший срок снижает платёж, однако долг остаётся непогашенным дольше. Решение зависит от вашего бюджета и условий договора: меньший платёж сам по себе не означает меньшую стоимость кредита. В модели нет страхования, комиссий и досрочного погашения. Для собственной оценки используйте подтверждённые условия; значения примера не являются предложением банка.
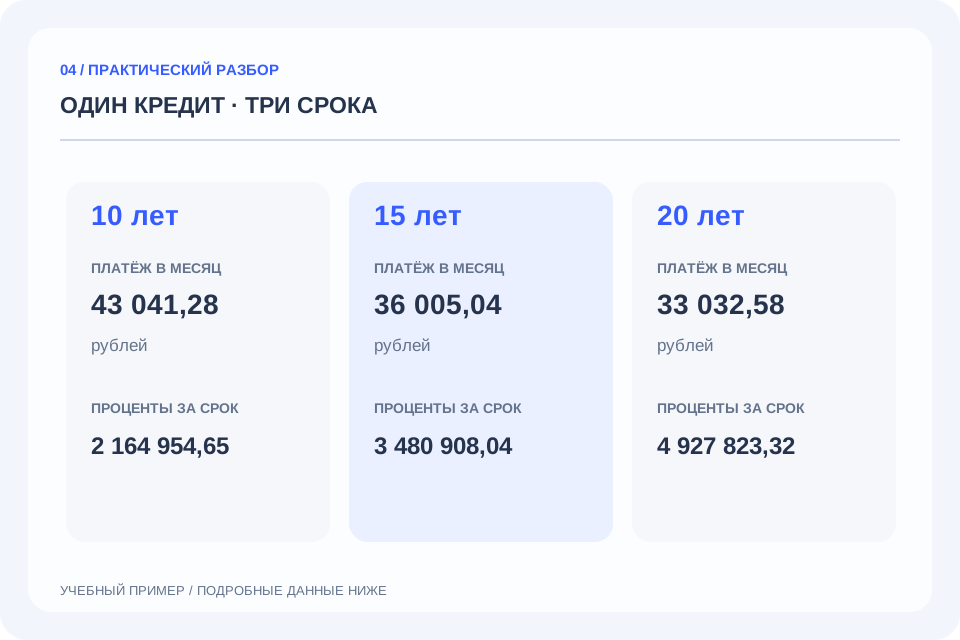
Данные к иллюстрации
| Срок | Платёж, ₽ | Проценты за срок, ₽ |
|---|---|---|
| 10 | 43 041,28 | 2 164 954,65 |
| 15 | 36 005,04 | 3 480 908,04 |
| 20 | 33 032,58 | 4 927 823,32 |
ОСНОВА ТЕМЫ
Принципы, на которые стоит опираться
Стоимость квартиры и сумма кредита — разные числа
Кредитная сумма равна стоимости объекта за вычетом первоначального взноса. Увеличение взноса уменьшает базу, на которую начисляются проценты. Ставка в учебном примере не является предложением банка. Для реального договора используйте подтверждённые условия.
Как устроен аннуитет
При постоянной ставке плановый аннуитетный платёж почти одинаков каждый месяц. Сначала большая его часть приходится на проценты, затем растёт доля погашаемого долга. Последняя строка может отличаться на копейки из-за округления. В графике эти части показаны раздельно.
Что меняется при дифференцированном платеже
Основной долг погашается равными частями, а проценты начисляются на уменьшающийся остаток. Поэтому первый платёж выше последующих. Сравнивайте не только общую сумму процентов, но и способность бюджета выдержать самые большие платежи в начале срока.
Срок уменьшает платёж, но увеличивает проценты
Возьмите одинаковую сумму и ставку, затем сравните 15 и 20 лет. Длинный срок распределяет основной долг на большее число месяцев. При этом остаток дольше остаётся непогашенным. Оценивать только размер ежемесячного платежа недостаточно.
Почему расчёт банка может отличаться
Модель использует месячную ставку и платежи в конце месяца. Банковский график может учитывать точное число дней, дату выдачи, комиссии, страхование и изменение условий. Здесь нет досрочных погашений и полной стоимости кредита: для них нужна отдельная модель и договор.
РАЗОБРАТЬСЯ
Как читать остаток долга в графике платежей
В графике платежей одна строка связывает четыре числа: платёж, проценты, погашение основного долга и остаток. Снижение долга равно только погашенной основной сумме. Поэтому после нескольких платежей остаток кредита не уменьшается на всю перечисленную банку сумму.
Для наглядности рассмотрим короткую учебную модель: 120 000 ₽ на 12 месяцев под 12% годовых с дифференцированными платежами. Каждый месяц погашается 10 000 ₽ основного долга; проценты уменьшаются вместе с остатком. Сравните первый, шестой и последний месяцы. При аннуитете распределение другое, но связь «платёж = долг + проценты» сохраняется.
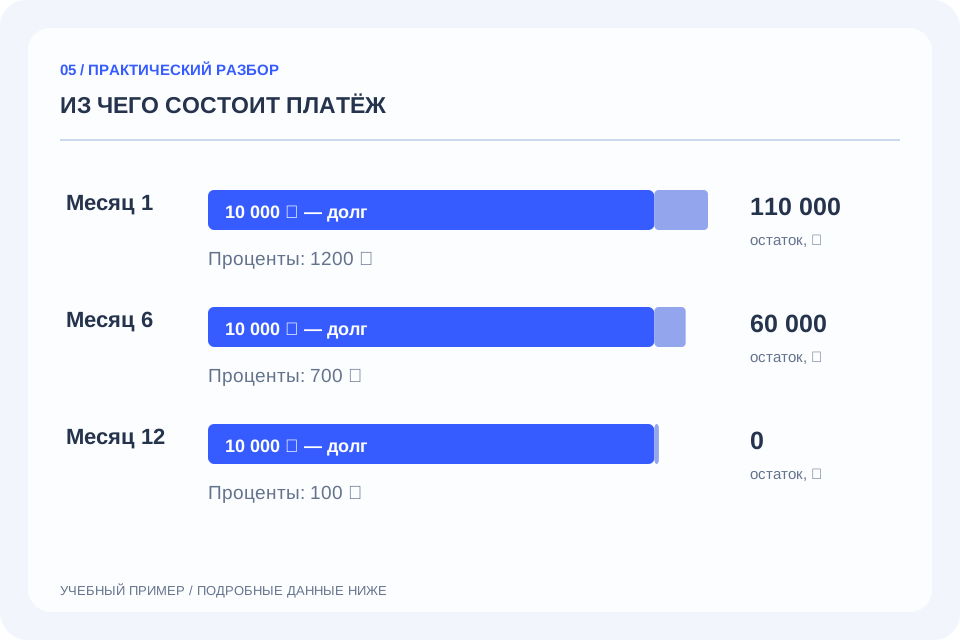
Данные к иллюстрации
| Месяц | Долг / проценты, ₽ | Остаток после платежа, ₽ |
|---|---|---|
| 1 | 10 000 / 1 200 | 110 000 |
| 6 | 10 000 / 700 | 60 000 |
| 12 | 10 000 / 100 | 0 |
ПРИМЕР ДЛЯ САМОСТОЯТЕЛЬНОГО РАЗБОРА
Один платёж — две составляющие
Проследите связь исходных значений и результата. Данные вымышленные и служат для объяснения подхода.
| Месяц | Основной долг, ₽ | Проценты, ₽ |
|---|---|---|
| 1 | 10 000 | 1 200 |
| 2 | 10 000 | 1 100 |
| 3 | 10 000 | 1 000 |
| 12 | 10 000 | 100 |
ПРОВЕРИТЬ РЕЗУЛЬТАТ
Какие расходы учитывать помимо платежа по ипотеке
Платёж по кредиту — одна из статей расходов на жильё. Коммунальные услуги и содержание квартиры относятся к регулярному бюджету. Переезд, покупка техники или оформление отдельных услуг могут потребовать разовой суммы. Страхование и другие договорные расходы зависят от конкретных условий и должны проверяться отдельно.
Разместите обязательства на календаре, чтобы увидеть месяцы повышенной нагрузки. Для примера не нужны универсальные цены: важнее разделить периодичность и источник суммы. В кредитной модели эти статьи не входят в платёж и рассматриваются отдельно. Семейный бюджет поможет оценить общую нагрузку на доходы, когда все расходы будут известны.
Учесть расходы на жильё в семейном бюджете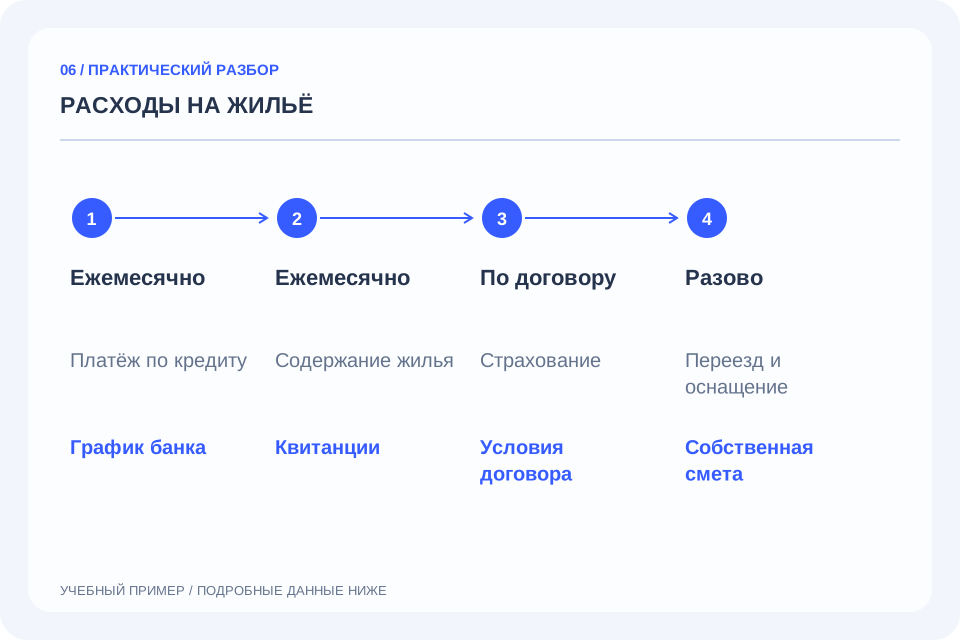
Данные к иллюстрации
| Периодичность | Пример | Откуда взять сумму |
|---|---|---|
| Ежемесячно | Платёж по кредиту | График банка |
| Ежемесячно | Содержание жилья | Квитанции |
| По договору | Страхование | Условия договора |
| Разово | Переезд и оснащение | Собственная смета |
ВОПРОСЫ И ОТВЕТЫ
Что ещё важно знать
01Почему расчёт отличается от банковского?
Банк может считать проценты по фактическим дням, учитывать дату первого платежа и дополнительные условия. Здесь применяется упрощённая месячная модель.
02Что меняет первоначальный взнос?
Взнос уменьшает сумму кредита. При прочих равных снижаются платёж и общая сумма процентов; сам взнос не является процентами банка.
03Чем отличаются типы платежей?
Аннуитет распределяет выплаты почти равномерно. Дифференцированный график сохраняет равную часть долга, поэтому платежи постепенно уменьшаются.
04Включена ли страховка?
Нет. Страхование, комиссии и другие сопутствующие расходы нужно оценить отдельно по условиям конкретного договора.
05Можно ли считать при нулевой ставке?
Да. При нулевой ставке кредитная сумма делится на число месяцев без процентов. Последний платёж корректируется на округление.
ПРИМЕНИТЕ ПОДХОД