
ПРАКТИЧЕСКОЕ РУКОВОДСТВО · ОПЛАТА ОТПУСКА
Расчёт отпускных: от расчётного периода до итоговой суммы
Пошаговое объяснение среднего заработка, неполных месяцев и оплачиваемых дней. Календарь и контрольные примеры помогут понять расчёт отпускных.
Попробовать
ПОДГОТОВИТЬСЯ
Как собрать расчётный период из двенадцати месяцев
Расчётный период привязывается к месяцу начала отпуска. Для учебного отпуска в октябре 2026 года таблица охватывает октябрь 2025 — сентябрь 2026. Соберите учитываемые выплаты и календарные дни после исключений отдельно по каждому месяцу. Не заменяйте их суммами, фактически поступившими на карту.
При полном месяце в модели участвуют 29,3 дня. Если в сентябре из 30 календарных дней учитываются 15, вклад месяца составит 14,65. При одиннадцати полных месяцах общий знаменатель равен 336,95. Это не число рабочих смен и не количество дней отпуска. Выплаты и исключения предварительно должны быть правильно классифицированы.
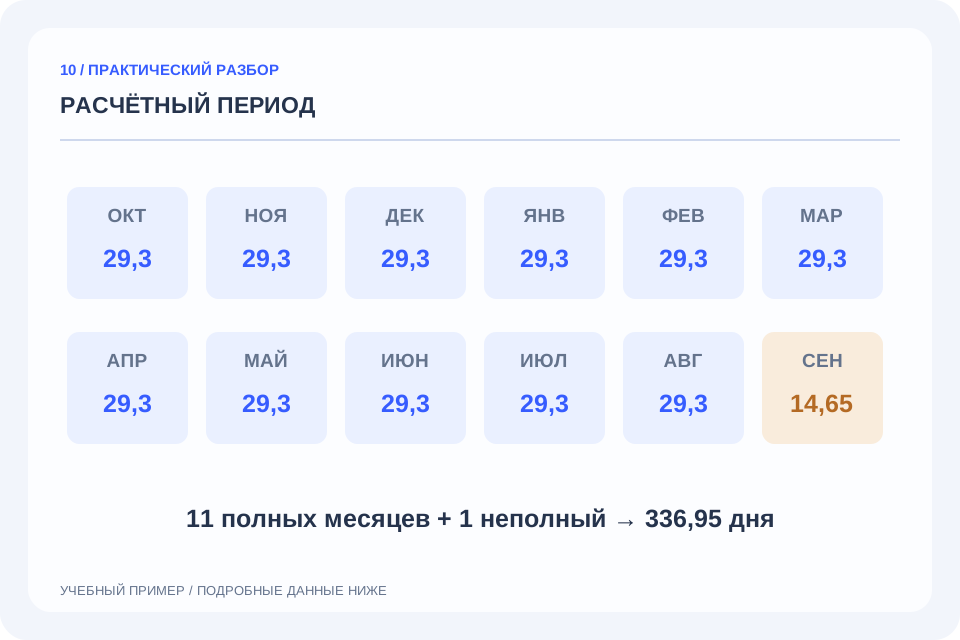
Данные к иллюстрации
| Часть периода | Расчёт дней | Дней |
|---|---|---|
| Октябрь — август | 11 × 29,3 | 322,30 |
| Сентябрь | 29,3 × 15 / 30 | 14,65 |
| Всего | 322,30 + 14,65 | 336,95 |
ОСНОВА ТЕМЫ
Принципы, на которые стоит опираться
Начните с двенадцати месяцев
Для обычного ежегодного оплачиваемого отпуска базовый расчётный период — 12 календарных месяцев перед месяцем его начала. Расчётный период определяют по месяцу начала отпуска. Указывайте учитываемые выплаты до удержаний, а не только оклад или сумму на руки.
Полный и неполный месяц имеют разный вес
В полностью учитываемом месяце используется среднемесячное число дней 29,3. Для неполного месяца оно корректируется пропорционально учитываемым календарным дням. Включайте выходные внутри учитываемого периода: количество рабочих смен для этого показателя не используют.
Отделите учитываемый заработок от остальных выплат
Не всякая сумма из расчётного листка входит в средний заработок. Выплаты за исключаемое время и социальные суммы требуют корректной классификации. Сначала классифицируйте выплаты, затем определяйте учитываемый заработок.
Праздники и обычные выходные — не одно и то же
Рассматриваемый интервал включает обе даты. Из него исключаются федеральные нерабочие праздничные дни; обычные выходные и перенесённые дни отдыха не вычитаются как праздники. Региональные праздники проверяют отдельно, без повторного учёта федеральных.
Когда нужна отдельная проверка
Индексация, особый порядок премий, отсутствие заработка во всём периоде и компенсация при увольнении требуют отдельной методики. При таких условиях нельзя автоматически считать обычный результат окончательным. Проверьте методику с бухгалтерией и действующей редакцией правил среднего заработка.
РАЗОБРАТЬСЯ
Какие дни отпуска попадут в оплату
В календарном периоде отпуска обычный выходной и нерабочий праздничный день учитываются по-разному. Рассмотрим 2–8 ноября 2026 года: это семь календарных дней, среди которых 4 ноября — нерабочий праздничный день. В стандартном примере без дополнительных региональных праздников остаётся шесть оплачиваемых дней.
Суббота и воскресенье внутри периода сами по себе не вычитаются. Дополнительные региональные праздники учитывайте только при подтверждённой применимости и не считайте один день дважды. Пример помогает проверить выбранные даты, но не заменяет кадровое оформление. Если меняется год или регион, заново сверяйте календарь и основания исключения дней.
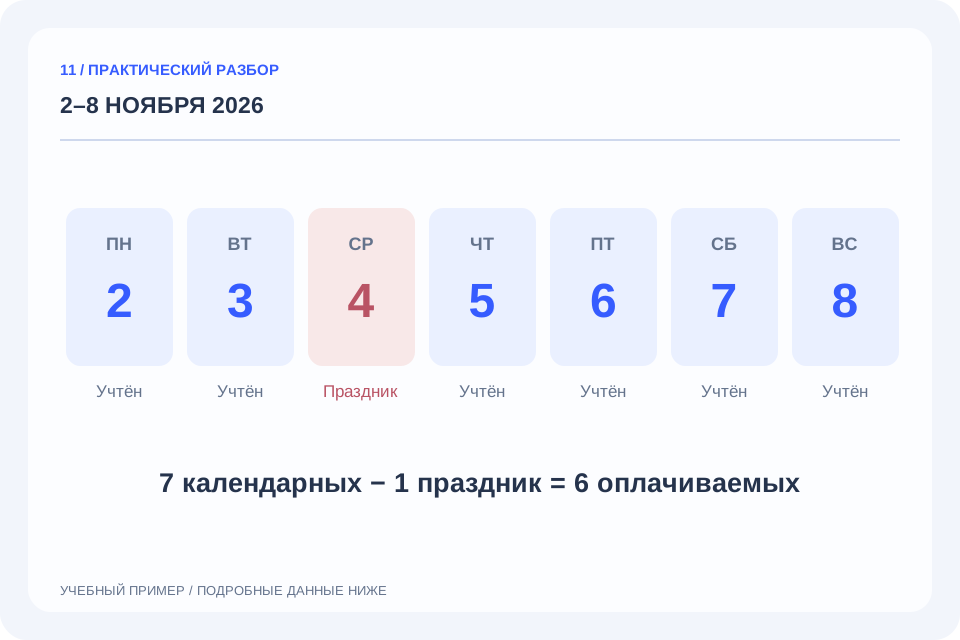
Данные к иллюстрации
| Даты | Тип дня | В примере |
|---|---|---|
| 2–3 и 5–6 ноября | Обычные дни | Включены |
| 4 ноября | Нерабочий праздник | Исключён |
| 7–8 ноября | Обычные выходные | Включены |
| Итого | 7 − 1 | 6 оплачиваемых дней |
ПРИМЕР ДЛЯ САМОСТОЯТЕЛЬНОГО РАЗБОРА
Неполный месяц: сохраняем пропорцию
Проследите связь исходных значений и результата. Данные вымышленные и служат для объяснения подхода.
| Показатель | Полный месяц | Половина месяца |
|---|---|---|
| Учитываемые дни | 30 из 30 | 15 из 30 |
| Расчётный вес | 29,3 | 14,65 |
| Учебный заработок | 29 300 ₽ | 14 650 ₽ |
| Средний день в примере | 1 000 ₽ | 1 000 ₽ |
ПРОВЕРИТЬ РЕЗУЛЬТАТ
Как найти причину расхождения в отпускных
Проверку отпускных удобно разделить на три независимых числа: учитываемый заработок, расчётные дни и оплачиваемые дни отпуска. Если первые два верны, можно получить средний дневной заработок; затем умножить его на длительность оплачиваемого периода. Так легче обнаружить ошибку, чем сравнивать только конечную сумму.
В учебном примере 351 600 ₽ за двенадцать полностью учитываемых месяцев делятся на 351,6 дня. Средний заработок составляет 1 000 ₽, а за 14 оплачиваемых дней начисление равно 14 000 ₽. При отсутствии заработка во всём периоде, индексации или специальном учёте премий нужна отдельная методика — обычный пример нельзя считать универсальным ответом.
Спланировать даты отпусков команды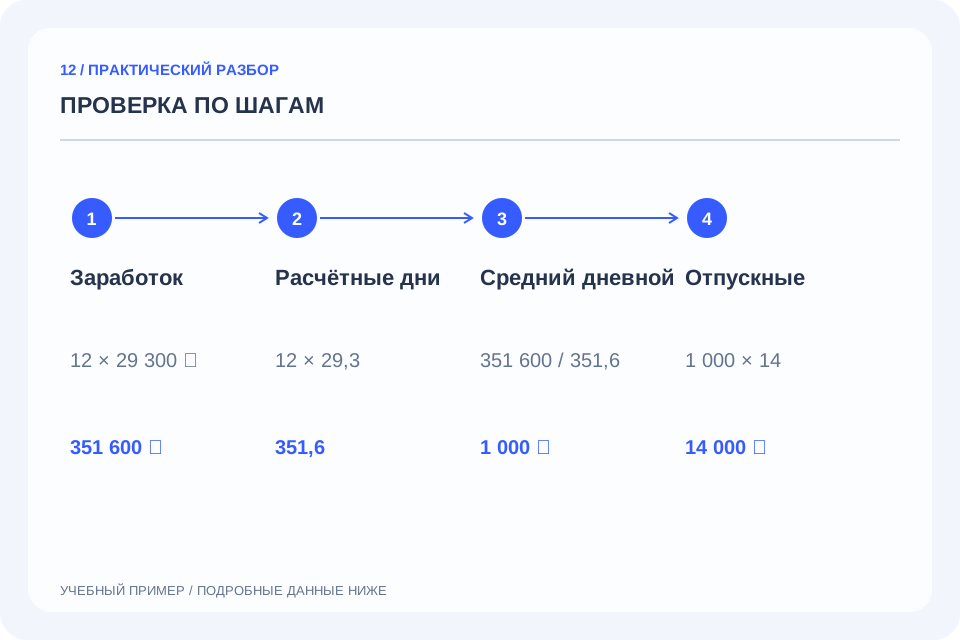
Данные к иллюстрации
| Шаг | Проверка | Результат |
|---|---|---|
| Заработок | 12 × 29 300 ₽ | 351 600 ₽ |
| Расчётные дни | 12 × 29,3 | 351,6 |
| Средний дневной | 351 600 / 351,6 | 1 000 ₽ |
| Отпускные | 1 000 × 14 | 14 000 ₽ |
ВОПРОСЫ И ОТВЕТЫ
Что ещё важно знать
01Какие выплаты входят в средний заработок?
Учитываемые выплаты определяются правилами среднего заработка. Перед расчётом проверьте состав начислений: не все поступления являются оплатой труда.
02Как считать неполный месяц?
Укажите фактические календарные дни месяца и календарные дни, которые остаются после исключаемых периодов. Значение 29,3 пересчитывается пропорционально.
03Что делать с больничным в расчётном периоде?
Отметьте исключаемые календарные дни и не включайте соответствующие неучитываемые выплаты в доход месяца. При пересечениях проверьте дни вручную.
04Как праздники влияют на дни отпуска?
Федеральные нерабочие праздники не входят в число оплачиваемых дней отпуска. Обычные выходные и перенесённые дни отдыха остаются в расчёте.
05Чем отпускные отличаются от компенсации при увольнении?
Компенсация при увольнении требует сначала определить число неиспользованных дней и дополнительные условия. Примеры посвящены обычному ежегодному отпуску.
ПРИМЕНИТЕ ПОДХОД